Le marché de l'assurance en Californie est en feu, et celui qui le régule est sur le bulletin de vote
Le marché de l'assurance en Californie est un champ de ruines fumant, et la solution incombe à un élu que vous n'avez jamais entendu nommer. Deux démocrates veulent le poste, et ils sont en désaccord sur absolument tout.
L'assurance est un contrat social, ce qui est une façon élégante de dire que votre argent répare la maison brûlée de quelqu'un d'autre et que le sien répare la vôtre. On laisse des entreprises vendre des polices sur un marché privé, et on élit ou nomme des responsables pour superviser tout ça. C'est censé fonctionner comme ça. Demandez à Lynn McIntyre comment ça s'est passé.
Quand la mère de McIntyre est morte en 2022, elle a hérité d'une maison de longue date dans les « Alphabets », un quartier charmant non loin de la côte, dans l'ouest de Los Angeles. Elle et sa fille n'y vivaient que depuis un an quand son assureur, Liberty Mutual, a retiré sa couverture incendie. Incapable de trouver une autre compagnie privée, elle s'est inscrite au California FAIR Plan, un « assureur de dernier recours » soutenu par l'État, payant 5 000 $ de plus par an en plus de son assurance habitation Liberty Mutual habituelle.
Après que l'incendie de Palisades a ravagé les Alphabets au début de 2025, le bungalow de McIntyre était toujours debout – mais rempli de fumée et de cendres qui s'étaient infiltrées par les bouches d'aération et les fenêtres, avec des biens tachés au point d'être méconnaissables. Quand elle a déposé une réclamation au FAIR Plan, les experts ont dit qu'elle n'avait pas de chance. Ils paieraient pour un appartement temporaire et rien d'autre. McIntyre, ancienne courtière immobilière, a passé des mois à se battre contre 10 experts différents et des dizaines de représentants du FAIR Plan. Les employés la repoussaient à chaque tournant, les experts tiers ne l'ont menée nulle part, et son avocat s'est dit déconcerté par l'obstination du FAIR. Même alors que les voisins déblayaient les débris et commençaient à construire de nouvelles maisons résistantes au feu – beaucoup plus grandes que leurs anciennes propriétés – son bungalow restait taché de fumée.
Ce n'est qu'à la fin août, plus de 18 mois après l'incendie, qu'elle était sur le point de commencer les réparations – pas avec l'argent de l'assurance, mais avec un prêt fédéral de près de 200 000 $ qu'elle devra un jour rembourser. Le FAIR a aussi essayé de couper ses frais d'appartement, lui disant que l'électricité et l'eau étaient rétablies et qu'elle devait rentrer chez elle, peu importe les fenêtres condamnées et l'extérieur calciné. Pendant ce temps, Liberty Mutual l'a informée cet été qu'elle annulerait sa couverture non-incendie. « La prochaine fois qu'un incendie passera, je vais juste y mettre le feu, parce que je ne vais pas revivre ça », a déclaré McIntyre avec ironie, tandis que des machines de construction s'activaient autour de nous sur d'autres maisons.
Garantir aux Californiens comme McIntyre l'accès à une assurance abordable incombe à un élu que beaucoup de Californiens n'ont probablement jamais entendu nommer : le commissaire aux assurances – l'un des huit élus de l'État de Californie – qui régule les entreprises offrant une couverture incendie, habitation et auto.
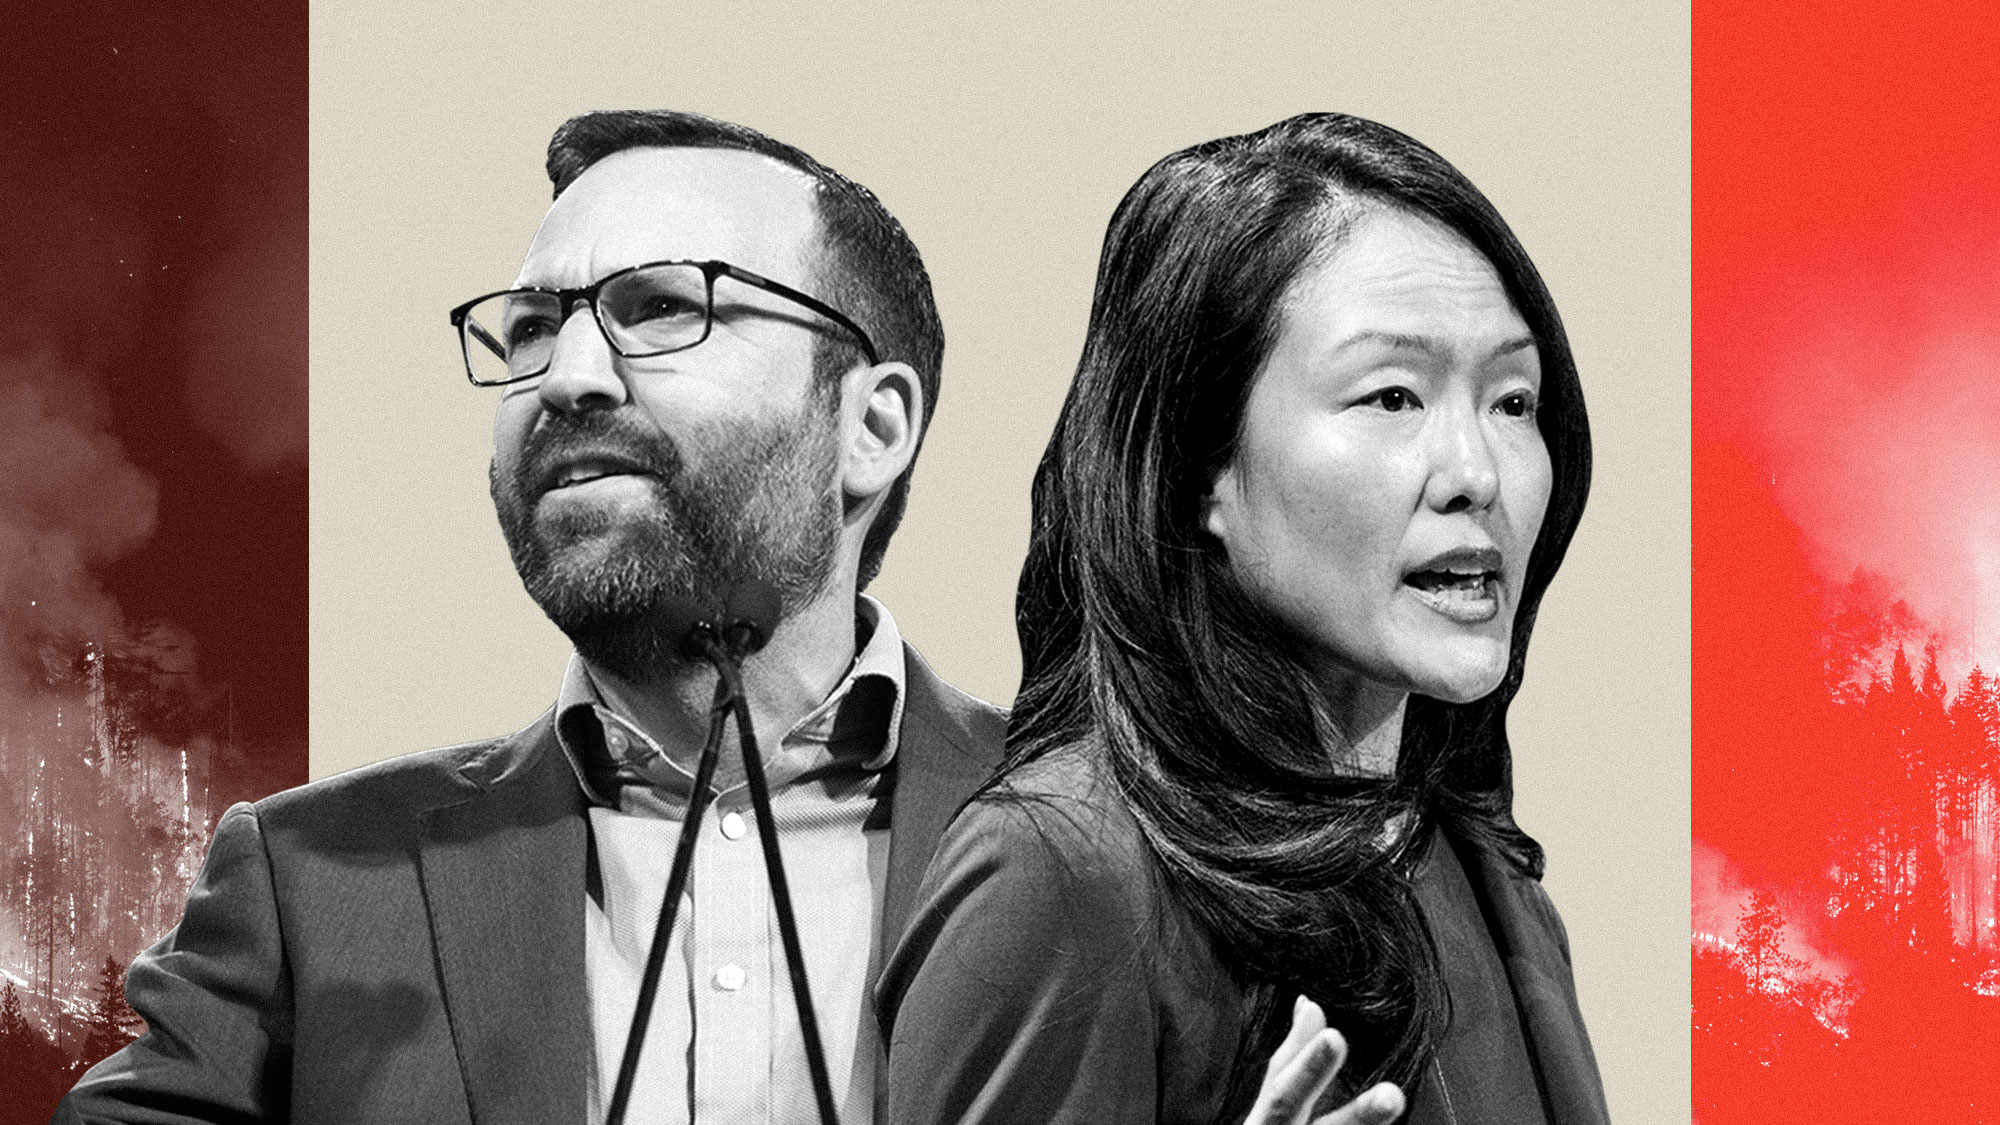
Au cours des huit dernières années, le titulaire a présidé ce que toutes les parties ont appelé un « désastre », une « crise » et un « effondrement » du marché de l'assurance habitation de l'État. Maintenant, alors que le commissaire actuel arrive au terme de son mandat, deux candidats démocrates – Ben Allen et Jane Kim – affirment pouvoir y remédier. Ils incarnent un débat au sein du Parti démocrate sur l'adaptation au changement climatique : Allen, un législateur établi représentant Pacific Palisades, veut reconstruire le marché ; Kim, une organisatrice de gauche de San Francisco, veut abandonner complètement le marché privé.
Celui qui gagnera en novembre héritera d'un système malmené par une décennie d'incendies dévastateurs, des assureurs qui se retirent et d'autres bouleversements. Le changement climatique et des décennies de mauvaise gestion forestière ont transformé les forêts californiennes en poudrières, et cela ne fera qu'empirer à mesure que la planète se réchauffe. La crise a commencé avec des incendies sans précédent entre 2015 et 2020 qui ont brûlé environ 4 millions d'acres et détruit 35 000 maisons, beaucoup dans des zones qui n'avaient jamais été connues pour brûler. State Farm et Farmers ont versé des milliards en réclamations – assez pour annuler deux décennies de profits d'assurance incendie.
Les entreprises estimaient qu'elles facturaient bien trop peu, mais les prix de l'assurance ne sont pas élastiques comme l'essence ou les essuie-tout. Les assureurs doivent demander la permission au commissaire aux assurances de l'État pour augmenter les tarifs. La Californie était stricte, bloquant les tentatives de répercuter la facture post-incendie sur les propriétaires. La réponse de l'industrie
The Good Times
Les nouvelles dans votre boîte.
Un résumé sardonique, livré selon votre horaire. Gratuit. Désabonnez-vous quand vous en avez assez.
Déjà abonné mais on n'arrive jamais dans votre boîte ? Regardez dans vos spams et cliquez sur 'Non spam' (ou 'Retirer des spams') pour nous sortir du purgatoire des indésirables. Vous rendrez service à tout le monde.
Si vous n'ouvrez aucun de nos e-mails pendant un mois, vous serez automatiquement retiré de la liste.
Rewrite Article
Select parts to regenerate with a fresh AI pass. Translations will be updated automatically.
Generate AI Image
Creates a sardonic version of the article image using OpenAI.