Il mercato assicurativo della California è in fiamme, e il tizio che lo regola è sulla scheda elettorale
Il mercato assicurativo della California è un rudere fumante, e la soluzione spetta a un funzionario eletto di cui non avete mai sentito parlare. Due democratici vogliono il posto, e sono in disaccordo letteralmente su tutto.
L'assicurazione è un contratto sociale, che è un modo elegante per dire che i tuoi soldi riparano la casa bruciata di qualcun altro e i suoi riparano la tua. Lasciamo che le compagnie vendano polizze su un mercato privato, ed eleggiamo o nominiamo funzionari per supervisionarlo. Così dovrebbe funzionare. Chiedete a Lynn McIntyre come è andata a finire.
Quando la madre di McIntyre morì nel 2022, ereditò una casa di lunga data negli "Alphabets", un quartiere affascinante non lontano dalla costa nella zona ovest di Los Angeles. Lei e sua figlia ci avevano vissuto solo un anno quando la sua assicuratrice, Liberty Mutual, le ritirò la copertura antincendio. Incapace di trovare un'altra compagnia privata, si iscrisse al California FAIR Plan, un "assicuratore di ultima istanza" sostenuto dallo stato, pagando altri 5.000 dollari all'anno oltre alla sua regolare assicurazione casa Liberty Mutual.
Dopo che l'incendio di Palisades imperversò attraverso gli Alphabets all'inizio del 2025, il bungalow di McIntyre era ancora in piedi - ma pieno di fumo e cenere che si insinuavano attraverso prese d'aria e finestre, con oggetti macchiati oltre ogni riconoscimento. Quando presentò una richiesta di risarcimento al FAIR Plan, i periti le dissero che era sfortunata. Avrebbero pagato per un appartamento temporaneo e nient'altro. McIntyre, ex agente immobiliare, passò mesi a combattere con 10 periti diversi e dozzine di rappresentanti del FAIR Plan. I dipendenti la respingevano a ogni turno, i periti di terze parti non portavano a nulla, e il suo avvocato si professò sconcertato dall'ostinazione del FAIR. Anche mentre i vicini ripulivano le macerie e iniziavano a costruire nuove case resistenti al fuoco - molte molto più grandi delle loro vecchie proprietà - il suo bungalow rimaneva macchiato di fumo.
Solo alla fine di agosto, più di 18 mesi dopo l'incendio, stava per iniziare le riparazioni - non con i soldi dell'assicurazione, ma con un prestito federale di quasi 200.000 dollari che dovrà prima o poi ripagare. Il FAIR ha anche cercato di tagliare le spese del suo appartamento, dicendole che elettricità e acqua sono tornate e che deve trasferirsi a casa, senza badare alle finestre sbarrate e all'esterno bruciacchiato. Nel frattempo, Liberty Mutual l'ha informata quest'estate che avrebbe cancellato la sua copertura non antincendio. "La prossima volta che un incendio arriva, gli darò fuoco io stessa, perché non voglio passare di nuovo attraverso tutto questo", ha detto McIntyre con ironia, mentre le macchine da costruzione rombavano nelle altre case intorno a noi.
Garantire che californiani come McIntyre abbiano accesso a un'assicurazione accessibile spetta a un funzionario eletto che molti californiani probabilmente non hanno mai sentito nominare: il commissario delle assicurazioni - uno degli otto funzionari statali eletti in California - che regola le compagnie che forniscono copertura antincendio, casa e auto.
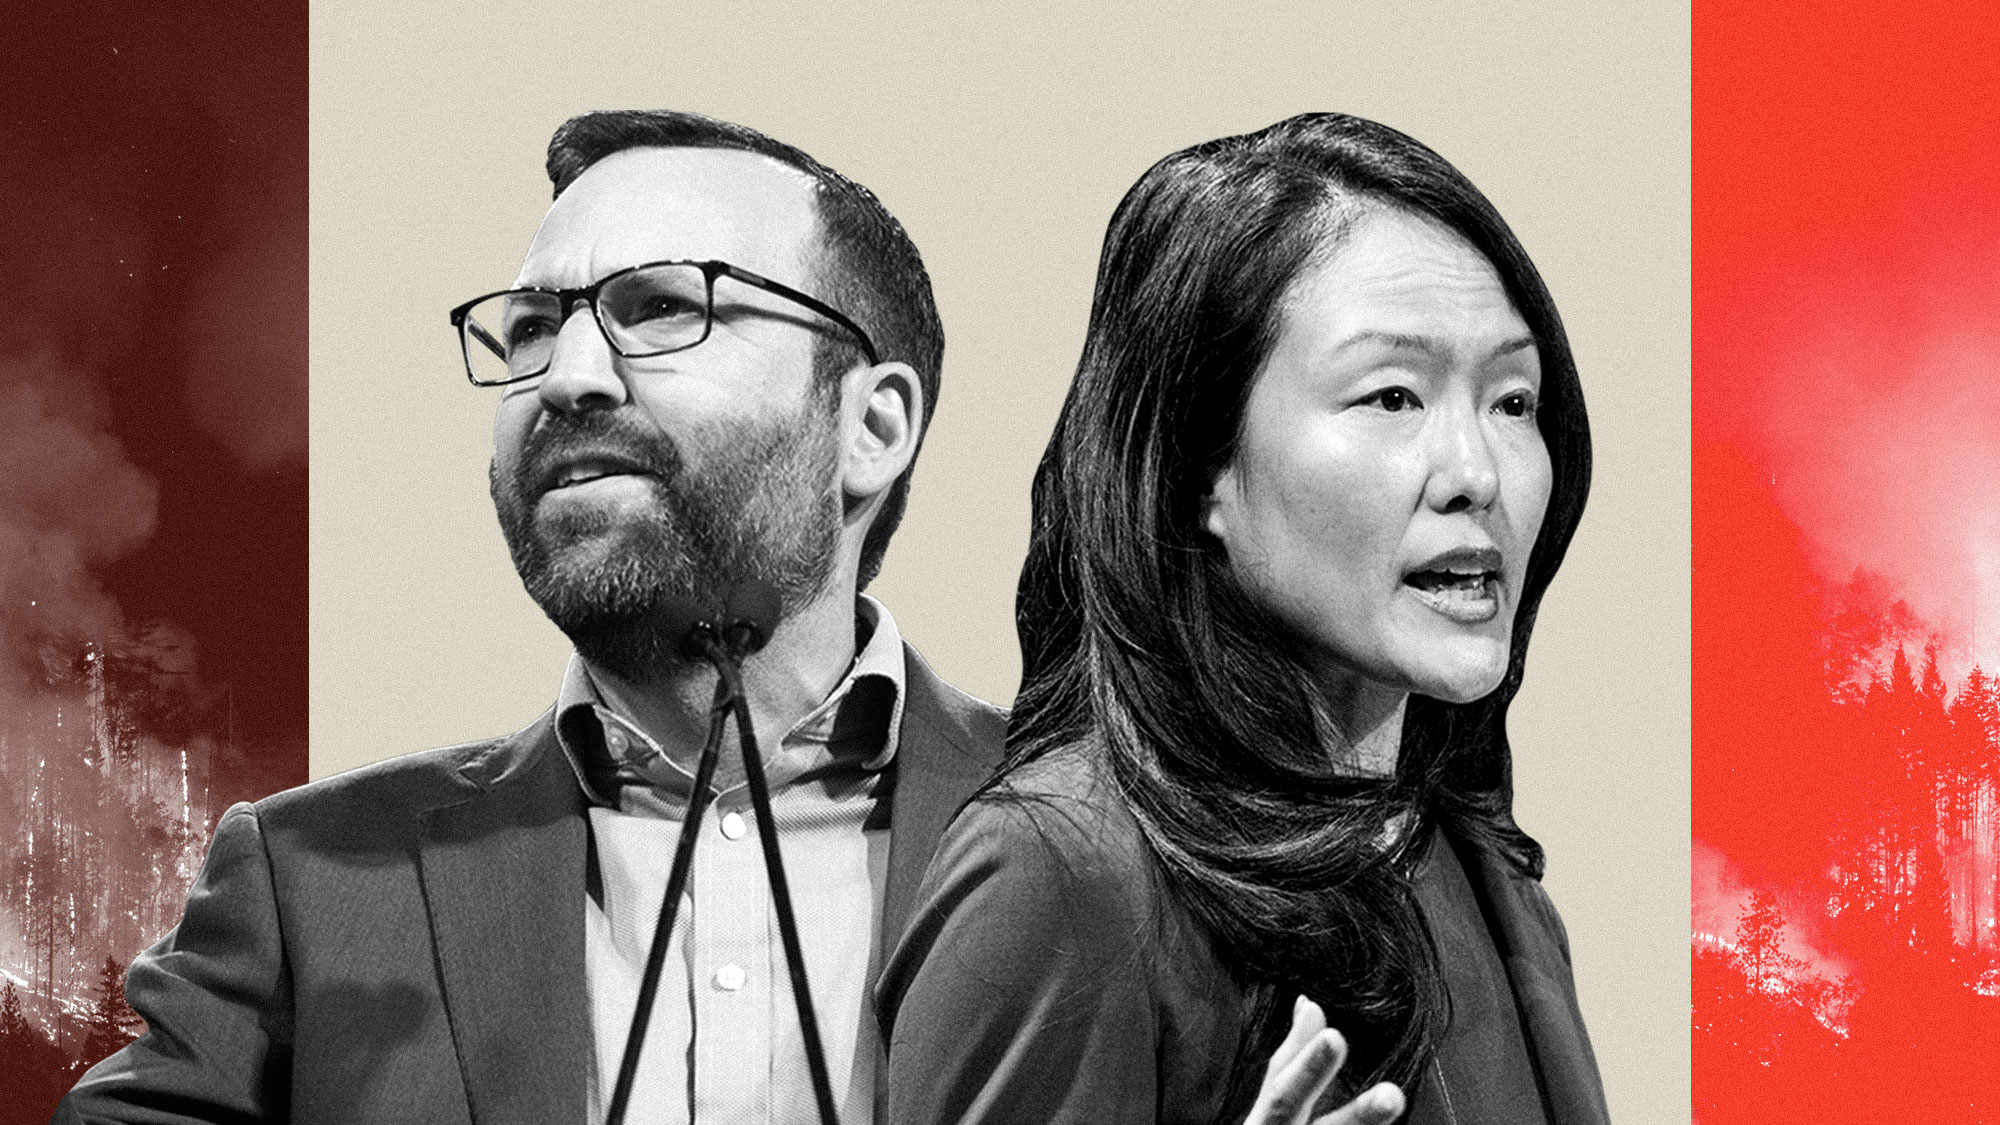
Negli ultimi otto anni, il titolare ha presieduto quello che tutte le parti hanno definito un "disastro", una "crisi" e un "collasso" nel mercato assicurativo domestico dello stato. Ora, mentre l'attuale commissario termina il suo mandato, due candidati democratici - Ben Allen e Jane Kim - sostengono di poterlo risolvere. Incarnano un dibattito del Partito Democratico sull'adattamento ai cambiamenti climatici: Allen, un legislatore affermato che rappresenta Pacific Palisades, vuole ricostruire il mercato; Kim, un'organizzatrice di sinistra di San Francisco, vuole abbandonare del tutto il mercato privato.
Chi vincerà a novembre erediterà un sistema devastato da un decennio di incendi devastanti, assicuratori che si ritirano e altre sconvolgimenti. I cambiamenti climatici e decenni di cattiva gestione forestale hanno trasformato i boschi della California in polveriere, e la situazione peggiora solo con il riscaldamento del pianeta. La crisi è iniziata con incendi senza precedenti tra il 2015 e il 2020 che hanno bruciato circa 4 milioni di acri e distrutto 35.000 case, molte in aree che non erano mai state note per bruciare. State Farm e Farmers hanno pagato miliardi in risarcimenti - abbastanza per annullare due decenni di profitti dell'assicurazione antincendio.
Le compagnie credevano di addebitare troppo poco, ma i prezzi delle assicurazioni non sono elastici come la benzina o i rotoli di carta. Gli assicuratori devono chiedere il permesso al commissario delle assicurazioni statale per aumentare le tariffe. La California era severa, bloccando i tentativi di trasferire il conto post-incendio sui proprietari di casa. La risposta del settore
The Good Times
Notizie nella tua casella.
Un riepilogo sardonico, consegnato secondo il tuo programma. Gratis. Annulla quando vuoi.
Già iscritto ma non arriviamo mai nella tua casella? Controlla la cartella spam e premi 'Non è spam' (o 'Rimuovi dallo spam') per tirarci fuori dal purgatorio della posta indesiderata. Aiuterai anche tutti gli altri.
Se non apri nessuna delle nostre email per un mese, verrai rimosso automaticamente dalla lista.
Rewrite Article
Select parts to regenerate with a fresh AI pass. Translations will be updated automatically.
Generate AI Image
Creates a sardonic version of the article image using OpenAI.