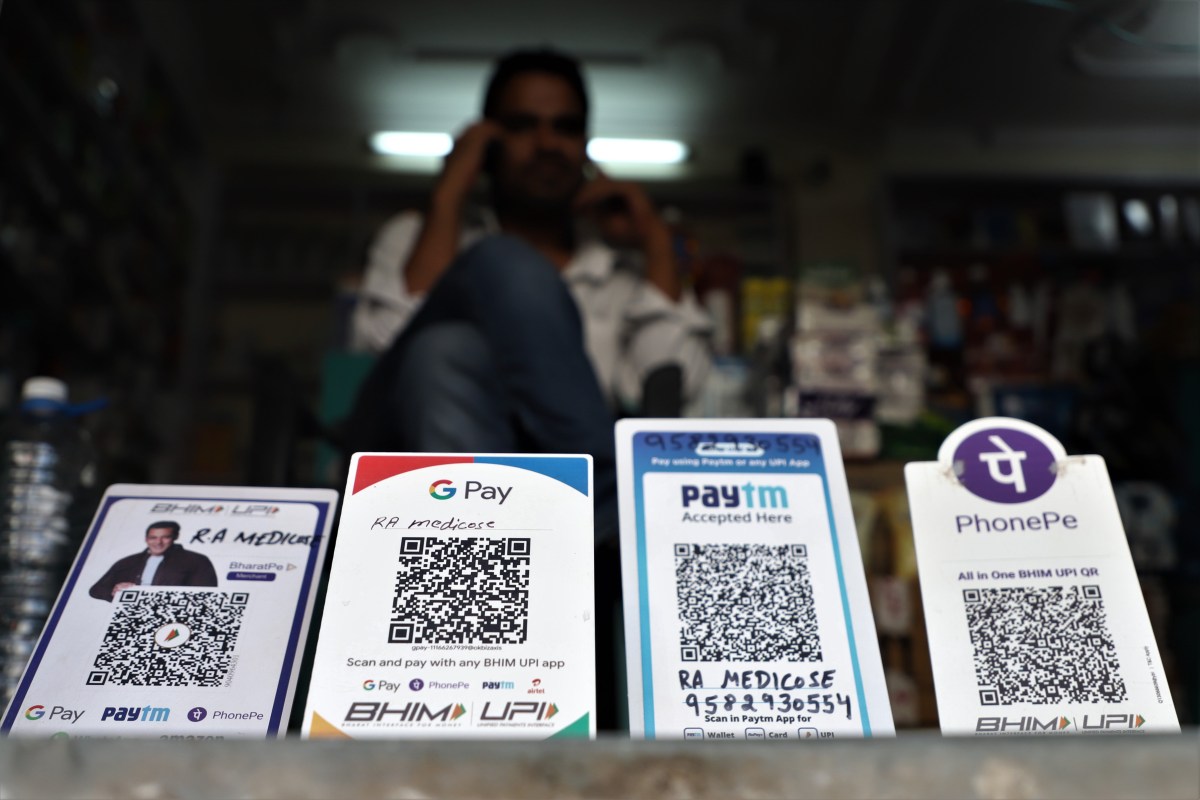
Индийская UPI наконец-то получает бизнес-модель, потому что бесплатная инфраструктура — это не бизнес-модель
Индийская платёжная сеть UPI, после многих лет бесплатного обслуживания, наконец получает бизнес-модель — потому что даже правительство не может вечно работать на одних благих намерениях.
В шаге, который не удивит никого, кто когда-либо пытался управлять платёжной сетью, Индия наконец рассматривает возможность взимать с продавцов плату за привилегию принимать платежи через UPI. Правительство внесло законопроект, который может положить конец режиму нулевой ставки торговой скидки (MDR), который с 2020 года делал UPI бесплатным для бизнеса.
Время выбрано безупречно, поскольку UPI стал таким же вездесущим, как чай на вокзале, обработав рекордные 23,66 миллиарда транзакций на сумму 29,88 триллиона рупий (около 313,4 миллиарда долларов) только в июле, по данным Национальной платёжной корпорации Индии. Это много транзакций с нулевой комиссией, и кто-то должен платить за серверы.
Индия отменила ставки торговой скидки в январе 2020 года, чтобы ускорить внедрение, полагаясь на государственные стимулы, чтобы поддерживать работу. Но банки и финтех-компании уже давно ворчат, что бесплатность нежизнеспособна, когда объёмы транзакций и затраты на инфраструктуру продолжают расти. Амриш Рау, генеральный директор финтех-компании Pine Labs, вышел на X, чтобы поприветствовать этот шаг, отметив, что для достижения 90% проникновения и вывода UPI на глобальный уровень стартапам, финтех-компаниям и банкам необходимо финансировать расширение за счёт постоянных инвестиций в ИТ, инновации и кибербезопасность. Потому что ничто так не говорит об инновациях, как оплата их из своего кармана.
Законопроект на самом деле не вводит комиссии и не уточняет, какие транзакции будут затронуты, оставляя эти детали на потом. Но аналитики уже слюнки пускают. Jefferies подсчитал, что взимание платы с продавцов за транзакции с более высокой стоимостью может приносить дополнительные 50-100 миллиардов рупий (около 525 миллионов - 1,05 миллиарда долларов) ежегодного дохода к 2028 финансовому году, предполагая комиссию в 15-30 базисных пунктов. Это много рупий за то, что раньше было бесплатным.
Indian Economic Times сообщила в прошлом месяце, что чиновники могут ограничить сборы только для крупных продавцов, что сохранит ориентированную на потребителя модель UPI, создавая при этом новый источник дохода. Bernstein отмечает, что транзакции выше 2000 рупий (около 21 доллара) составляют лишь около 4% объёма платежей, но почти 70% стоимости транзакций. Так что крупная рыба — та, у кого есть деньги, как обычно.
За этим будут внимательно следить страны, где UPI уже работает, включая Сингапур, ОАЭ и Францию. И для компаний, доминирующих на рынке цифровых платежей Индии — принадлежащей Walmart PhonePe и Google Pay от Alphabet, которые вместе обрабатывают почти 80% объёма UPI, — выгоды будут зависеть от того, как комиссии будут распределяться между банками, платёжными приложениями и другими участниками экосистемы. Потому что ничто никогда не бывает простым, когда в деле замешаны деньги.
The Good Times
Новости в вашей почте.
Саркастический дайджест, доставляемый по вашему расписанию. Бесплатно.
Уже подписаны, но мы так и не доходим до вашего ящика? Загляните в папку «Спам» и нажмите «Не спам» (или «Убрать из спама»), чтобы вытащить нас из чистилища нежелательной почты. Заодно поможете и всем остальным.
Если вы не откроете ни одного нашего письма в течение месяца, вас автоматически удалят из списка рассылки.
Rewrite Article
Select parts to regenerate with a fresh AI pass. Translations will be updated automatically.
Generate AI Image
Creates a sardonic version of the article image using OpenAI.